


 Wiśniewska Agata
18.11.2020
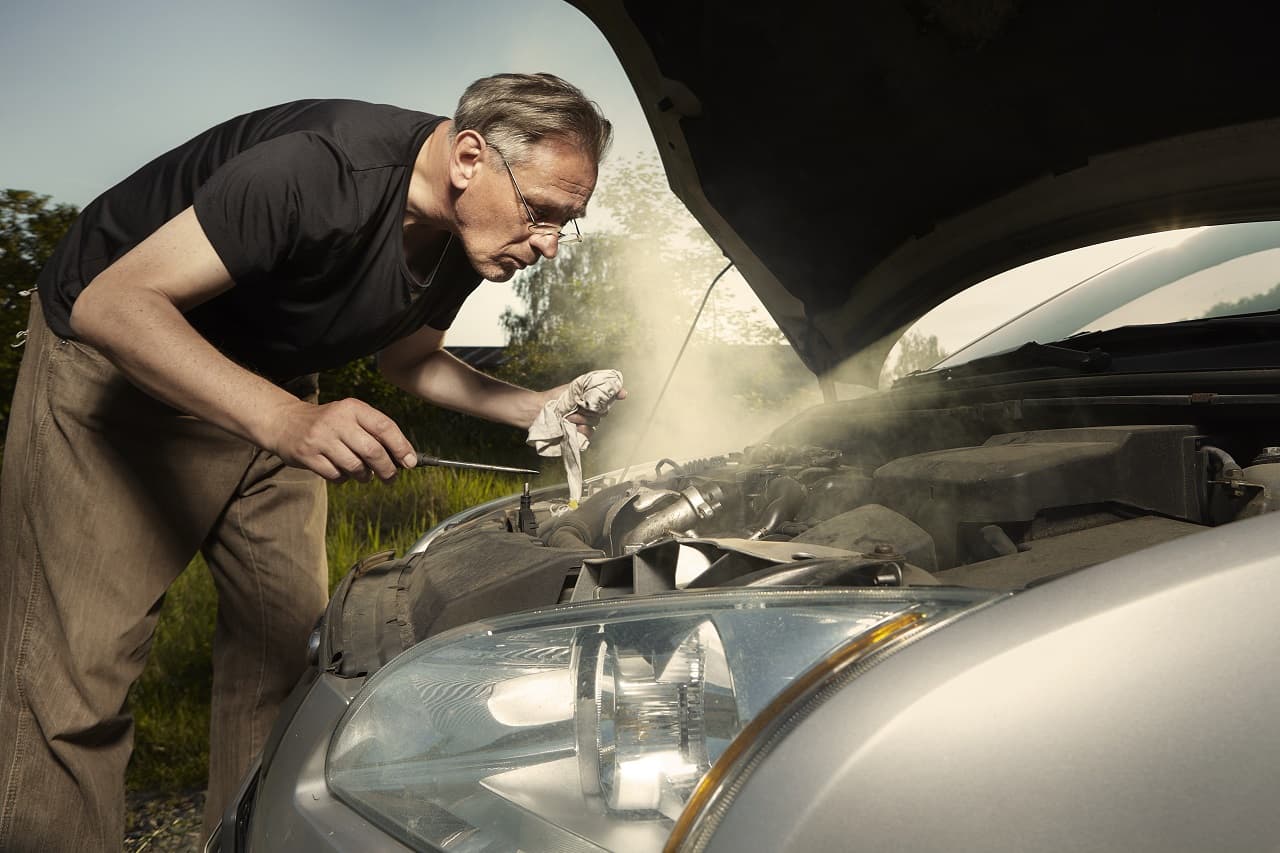
Ci, co mają ubezpieczenie AC wiedzą, że może ono być finansowym ratunkiem w wielu nieprzewidzianych sytuacjach. Nawet tych, gdy sami jesteśmy winni zdarzeniu. Ale czy zawsze i bezwzględnie się tak dzieje? Dlaczego czasem mamy uszkodzony silnik, a odszkodowanie z AC nie jest przyznane? Wyjaśniamy.
Ubezpieczenie AC wydaje się „lekiem na całe zło”. Powodów na uzyskanie odszkodowania jest mnóstwo (więcej o zakresie AC przeczytasz w naszym artykule: ), ale towarzystwa zostawiają sobie kilka furtek, dzięki którym mogą nie wypłacić odszkodowania. I to legalnie, gdyż o wszystkich sytuacjach piszą w ogólnych warunkach ubezpieczenia (OWU), które wraz z zakupem polisy akceptujemy. Ale po kolei.
Czytaj także: Zatarcie silnika
Kiedy należy ci się odszkodowanie z AC?
Zacznijmy od pozytywów, czyli od sytuacji, kiedy możemy liczyć na odszkodowanie z AC. Polisa casco to pewniak wtedy, gdy:
- kolizja wydarzyła się z naszej winy,
- przytrafiły nam się losowe przypadku, jak powódź, pożar, nawałnica itp.
- do uszkodzenia pojazdu doszło przez przypadek,
- ktoś ukradł nam auto,
- pojazd został zniszczony przez nieznanych sprawców.
Typową cechą AC jest ochrona od skutków naszej lekkomyślności, pod warunkiem, że nie mamy do czynienia z rażącym niedbalstwem.
Kiedy nici z odszkodowania z AC?
Ogólnie wszystko, co napisaliśmy wyżej, się zgadza. Diabeł tkwi jak zawsze w szczegółach, a w przypadku ubezpieczeń we wspomnianych OWU – najczęściej w sekcji o wyłączeniach, rzadziej w oddzielnych regulaminach lub załącznikach. Co tam znajdziemy? Typowe i w sumie oczywiste przypadki rażącego niedbalstwa lub braku odpowiedzialności. Ochrona AC nie zwalnia nas przecież od myślenia i dbania o bezpieczeństwo.
Bezdyskusyjnym powodem odmowy wypłaty odszkodowania z AC jest też szkoda spowodowana pod wpływem alkoholu lub innych środków odurzających. Z brakiem wypłaty musimy się liczyć, gdy bez uzasadnionej przyczyny oddaliliśmy się z miejsca wypadku. Niedbalstwem w przypadku kradzieży będzie natomiast zostawienie kluczyków czy dokumentów wozu w ogólnodostępnym miejscu czy wewnątrz pojazdu. W katalogu wyłączeń znajduje się też wina umyślna w przypadku przestępstwa lub wykroczenia.
Uszkodzony silnik a odszkodowanie z AC
Pamiętajmy, że casco to ubezpieczenie dobrowolne i każdy ubezpieczyciel różnie podchodzi do wyłączeń. Czasem mniej, a czasem bardziej restrykcyjnie. Do jednego zdarzenia większość towarzystw ma jednak podobny stosunek. Teoretycznie jeśli w wyniku zdarzenia uszkodzimy silnik, możemy liczyć na odszkodowanie. Są jednak sytuacje, gdy mamy uszkodzony silnik a odszkodowanie z AC nam się nie należy. Chodzi o zassanie wody.
Co to oznacza w praktyce? Wyobraźmy sobie sytuację, gdy nasze auto zaleje powódź. Zniszczenia mamy ogromne i nie podlega to dyskusji. Jeśli mamy kupione AC, możemy jednak spać spokojnie. W większości przypadków dostaniemy odszkodowanie na pokrycie strat. Chyba że… próbowaliśmy uruchomić silnik i zassał on wodę. Wtedy większość towarzystw odmówi nam wypłaty odszkodowania z AC za usterkę jednostki napędowej. Jak widzimy, uszkodzony silnik a odszkodowanie z AC to nie jest temat zero-jedynkowy.
Podsumowując, samo uszkodzenie silnika nie powoduje jeszcze odmowy. Musi dojść do jego zalania i potem próby uruchomienia.
Uszkodzenie silnika a standardowe wyłączenia w polisach AC
Warto zaznaczyć, że standardowe polisy AC często zawierają wyłączenia odpowiedzialności za uszkodzenia silnika wynikające z:
- Zassania wody podczas jazdy przez zalane obszary lub próby uruchomienia silnika po zalaniu.
- Zatarcia silnika spowodowanego brakiem oleju lub jego niskim poziomem.
- Zatankowania niewłaściwego paliwa, co może prowadzić do poważnych uszkodzeń jednostki napędowej.
W takich przypadkach ubezpieczyciel może odmówić wypłaty odszkodowania, uznając, że doszło do rażącego niedbalstwa ze strony kierowcy.
Możliwość rozszerzenia ochrony AC
Niektóre towarzystwa ubezpieczeniowe oferują możliwość rozszerzenia standardowej polisy AC o dodatkowe klauzule, które obejmują ochroną sytuacje standardowo wyłączone z zakresu ubezpieczenia. Przykładem może być ubezpieczenie od skutków zassania wody do silnika czy szkód wynikających z błędnego tankowania. Decydując się na takie rozszerzenie, warto dokładnie zapoznać się z warunkami umowy oraz ewentualnymi dodatkowymi kosztami.
Znaczenie regularnej konserwacji i dbałości o pojazd
Regularne przeglądy techniczne oraz dbałość o stan pojazdu mogą nie tylko zapobiec wielu awariom, ale również stanowić istotny argument w przypadku ewentualnych roszczeń ubezpieczeniowych. Ubezpieczyciele mogą bowiem analizować, czy uszkodzenie silnika nie wynikało z zaniedbań właściciela, takich jak brak regularnej wymiany oleju czy ignorowanie sygnałów ostrzegawczych pojazdu.
PODSUMOWANIE:
- Ubezpieczenie AC chroni nas, gdy dojdzie do uszkodzenia naszego pojazdu lub jego kradzieży.
- W wielu przypadkach AC zadziała także wtedy, gdy do zdarzenia doszło z powodu naszej lekkomyślności. Warunek jest taki, by nie było to rażące niedbalstwo czy celowe działanie.
- Problem z silnikiem nie jest powodem do odmowy odszkodowania. Są jednak sytuacje, gdy mamy uszkodzony silnik, a odszkodowanie z AC nam się nie należy. Dzieje się tak wtedy, gdy silnik został zalany.
- Jeśli mamy uszkodzony silnik a odszkodowanie z AC się opóźnia, zawsze możemy napisać zażalenie do Rzecznika finansowego.
Tagi
Autor artykułu
Wiśniewska Agata
Pasjonatka komunikacji i dobrego contentu na temat ubezpieczeń. Od ponad 10 lat wspiera różne marki w skutecznym komunikowaniu się z otoczeniem. Jest przekonana, że o ubezpieczeniach można mówić prosto i ciekawie. Po godzinach: pochłania książki w każdej ilości i planuje kolejne podróże (backpaker to jej drugie imię ;) ). Pasjami chodzi po górach i odwiedza stare, często zrujnowane budynki, czyli … zamki wszelkiej maści.
Przeczytaj więcej na temat:
odszkodowanie


Dołącz do dyskusji